
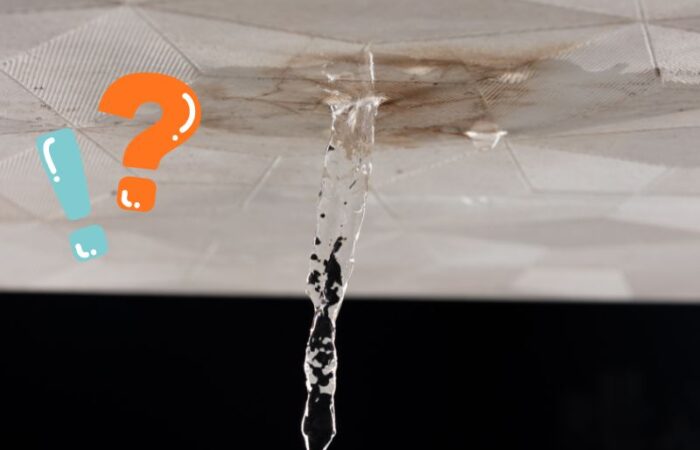
Les dégâts des eaux font partie des sinistres les plus fréquents en assurance habitation. Entre fuite de canalisation, infiltration par la toiture ou dégât venant d’un voisin, il n’est pas toujours simple de savoir ce qui est couvert, qui doit payer quoi et quelles démarches entreprendre. Bien connaître sa garantie et bien déclarer son sinistre permet pourtant d’être indemnisé plus vite et d’éviter bien des mauvaises surprises.
👉 L’article en résumé :
Ce que couvre (généralement) la garantie « dégâts des eaux »
La garantie « dégâts des eaux » d’un contrat d’assurance habitation vise d’abord les conséquences de l’eau sur les biens, pas l’entretien des installations. Elle couvre en général les dommages causés par : fuites, ruptures ou débordements de canalisations, dysfonctionnements d’appareils à effet d’eau (lave-linge, lave-vaisselle, ballon d’eau chaude), ou encore infiltrations par la toiture, une terrasse ou un plafond.
Pour que la prise en charge soit la plus fluide possible, il est essentiel d’identifier précisément l’origine de la fuite, surtout lorsqu’elle n’est pas visible à l’œil nu. Faire intervenir un spécialiste de la recherche de fuite, comme Maurault Detect via le site Maurault detect, permet d’obtenir un diagnostic fiable et un rapport détaillé sur la cause du sinistre. Ce document technique sera ensuite très utile à votre assureur pour confirmer que l’événement relève bien de la garantie « dégâts des eaux » et engager l’indemnisation sur des bases claires.
Fuite d’eau : qui paie quoi entre locataire, propriétaire et copropriété ?
La question de la prise en charge dépend de l’origine de la fuite et du statut de chacun (locataire, propriétaire occupant, bailleur, copropriété). Quelques cas typiques permettent d’y voir plus clair : fuite sur une installation privative, fuite provenant d’un voisin, fuite liée aux parties communes (toiture, colonne montante, réseau commun).
Cas fréquents de répartition des responsabilités
Dans la pratique, tout se complique lorsque l’origine de la fuite n’est pas évidente : tache au plafond sans trace visible chez le voisin du dessus, humidité dans un mur mitoyen, suspicion de fuite dans une canalisation encastrée ou dans une zone de parties communes. Dans ces situations, l’avis d’un professionnel de la détection de fuite est souvent indispensable pour trancher et savoir quelles assurances sont concernées.
Comment déclarer un dégât des eaux étape par étape ?
Les premiers réflexes pour limiter les dégâts
Avant même de penser assurance, quelques réflexes permettent de limiter l’ampleur du sinistre :
La déclaration à l’assurance habitation
Une fois la situation stabilisée, il faut déclarer le sinistre à votre assurance habitation, en respectant le délai indiqué au contrat (souvent 5 jours ouvrés à compter de la constatation du dégât). La démarche peut varier d’un assureur à l’autre (espace client en ligne, téléphone, courrier), mais les informations demandées sont assez similaires.
Éléments à transmettre dans le dossier :
Plus votre dossier est complet, plus l’assureur pourra instruire rapidement votre demande. Dans certains cas, un expert sera mandaté pour constater les dégâts et vérifier l’origine supposée de la fuite, en s’appuyant éventuellement sur un rapport de recherche de fuite.
👉 Conseil de pro : Lorsque vous constatez un dégât des eaux, évitez toute réparation définitive avant l’accord de l’assurance. Des travaux trop rapides peuvent compliquer l’expertise ou retarder l’indemnisation. Conservez des preuves visuelles et privilégiez d’abord un diagnostic précis de l’origine de la fuite.
Pourquoi la recherche de fuite est déterminante pour l’assurance ?
Lorsqu’une fuite est visible (tuyau éclaté, joint qui lâche sous un évier), l’origine du sinistre ne fait guère débat. En revanche, pour une fuite cachée, un problème de condensation ou une infiltration difficile à localiser, l’assureur peut demander des investigations complémentaires avant de statuer. L’objectif est d’identifier précisément le point de départ de l’eau pour vérifier si la cause entre bien dans le cadre de la garantie.
Dans beaucoup de contrats, les frais de recherche de fuite peuvent être pris en charge, en totalité ou en partie, lorsque cette recherche est liée à un dégât des eaux effectivement constaté et déclaré. Il est donc utile de vérifier ce point dans vos conditions générales. Le compte rendu d’un spécialiste (photos, mesures, localisation, hypothèses écartées) devient alors un document clé : joint à la déclaration, il permet d’étayer votre dossier, de réduire les contestations et d’accélérer l’indemnisation.
Quand faire intervenir un spécialiste et quelles garanties demander ?
Il est pertinent de faire appel à un professionnel de la recherche de fuite dans plusieurs cas :
Un spécialiste sérieux utilisera en priorité des méthodes non destructives (caméra thermique, écoute acoustique, gaz traceur, fumigènes, inspection vidéo de canalisations) afin de limiter les démolitions inutiles. Il doit également fournir un rapport écrit complet, compréhensible par les assurés comme par les compagnies d’assurance : contexte, méthodes employées, résultats des tests, localisation de la fuite, recommandations éventuelles. En combinant ce rapport avec une déclaration bien documentée, vous mettez toutes les chances de votre côté pour que votre sinistre « dégâts des eaux » soit pris en charge dans de bonnes conditions, tout en limitant les travaux superflus.
Je suis Loïc, rédacteur passionné spécialisé dans les travaux en tout genre. Avec plusieurs années d’expérience, je m’efforce de fournir des conseils clairs et utiles pour tous vos projets, de la rénovation au bricolage. En dehors de l’écriture, j’aime réaliser mes propres projets de travaux. 👋
